Kluczowe dane
6,01 mln pojazdów dostarczonych klientom na świecie po dziewięciu miesiącach, o 9 proc. mniej niż rok wcześniej (6,6 mln szt.)
Wzrosty w Ameryce Południowej (+4 procent), Europie Zachodniej (+1 procent) oraz Europie Środkowo-Wschodniej (+5 procent) zostały z nawiązką zniwelowane przez wynikające z sytuacji rynkowej spadki w Chinach (-30 procent) i Ameryce Północnej (-4 procent).
678 700 pojazdów elektrycznych (BEV) dostarczonych na świecie do końca września, o 5 procent mniej niż rok wcześniej (717 700 pojazdów); dynamika wzrostu w Europie przyspieszyła do +20 procent w III kwartale
Grupa Volkswagen pozostaje wyraźnym liderem rynku BEV w Europie¹ i w III kwartale znacząco przyspieszyła dynamikę wzrostu, zwiększając dostawy o 20 procent; udział BEV w Europie wzrósł po dziewięciu miesiącach z 18 do 20 procent; w Chinach nowe, opracowane lokalnie modele elektryczne generują pozytywne momentum na wyraźnie kurczącym się rynku; rynek BEV w USA znacząco spadł po wygaśnięciu rządowych programów dopłat – przy utrzymującej się silnej presji ceł importowych dostawy BEV spadły tam o 78 procent.
Portfel zamówień na pojazdy elektryczne (BEV) w Europie podwoił się w porównaniu z końcem 2025 roku
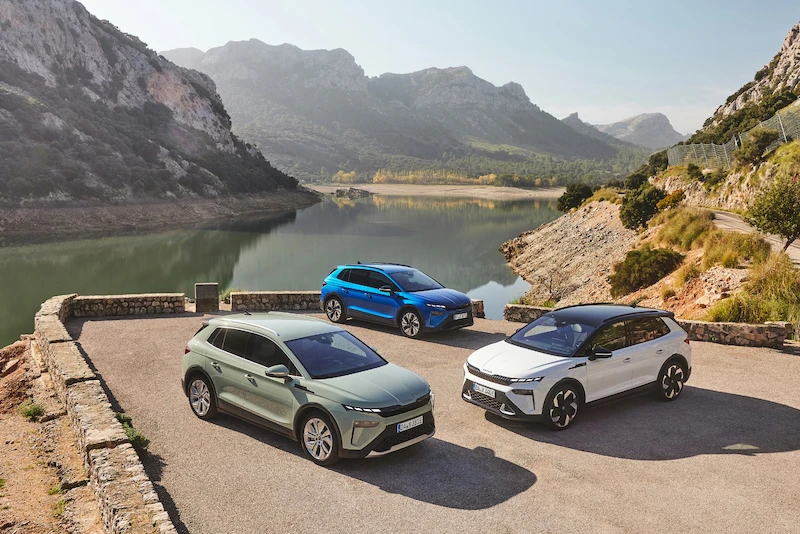
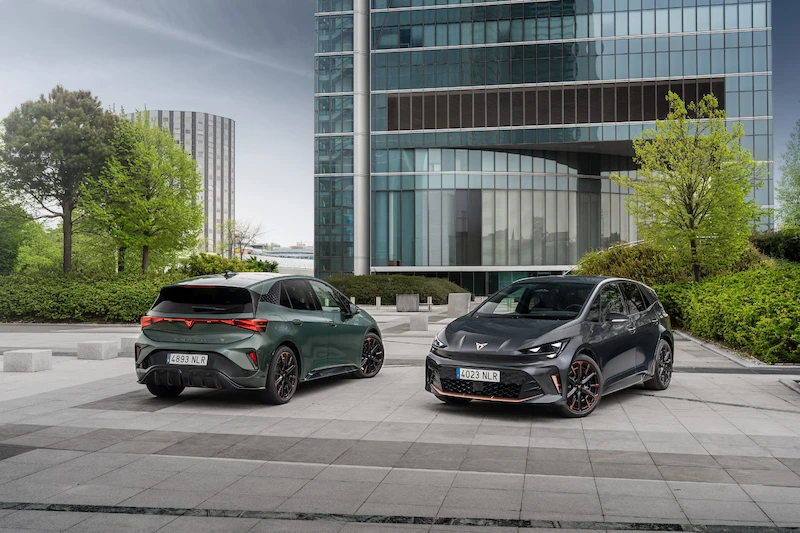
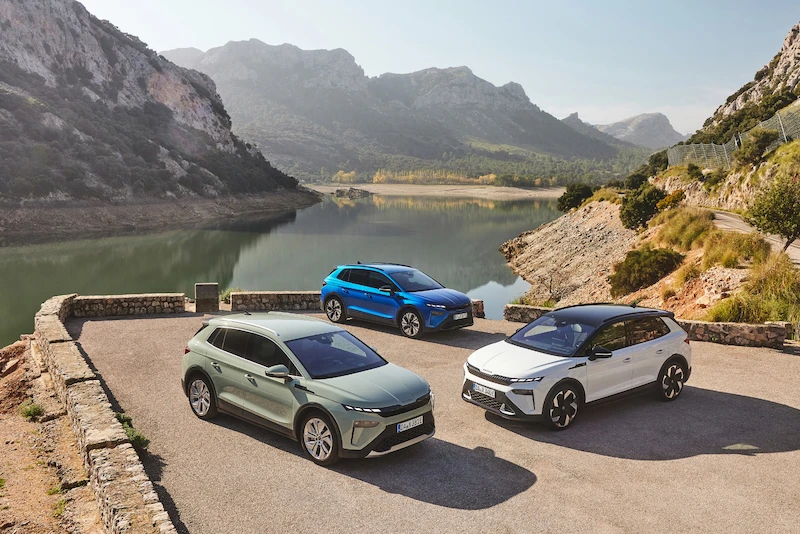
Napływ zamówień na BEV w Europie wzrósł w III kwartale o ponad 60 procent w porównaniu z analogicznym okresem ubiegłego roku; w szczególności niedawno wprowadzona Electric Urban Car Family – obejmująca modele VW ID. Polo i ID. Cross², Škoda Epiq oraz CUPRA Raval – cieszy się dużą popularnością wśród klientów, z blisko 150 000 zamówień do tej pory; napływ zamówień na wszystkie rodzaje napędów w Europie wzrósł o 4 procent w pierwszych trzech kwartałach; portfel zamówień zwiększył się o około 11 procent w porównaniu z końcem 2025 roku, a udział BEV w portfelu zamówień wzrósł do około 40 procent.
368 000 pojazdów z napędem PHEV i EREV dostarczonych na świecie, o około 23 procent więcej niż w analogicznym okresie ubiegłego roku
Rośnie popyt na pojazdy z nowoczesnymi napędami hybrydowymi typu plug-in drugiej generacji (PHEV) oraz z range extenderem (EREV); w Chinach dostawy pojazdów zelektryfikowanych wzrosły w III kwartale o około 30 procent w porównaniu z analogicznym kwartałem ubiegłego roku, przy szczególnie dużym popycie na modele PHEV i EREV.
Rozwój w głównych regionach
Europa
W Europie dostawy wzrosły o 1,7 procent w porównaniu z analogicznym okresem ubiegłego roku, osiągając 2 956 000 pojazdów. Europa Zachodnia odnotowała wzrost o 1,1 procent, a Europa Środkowo-Wschodnia o 5,3 procent. W Niemczech klientom przekazano o 0,9 procent więcej pojazdów.
Ameryka Północna
Dostawy w Ameryce Północnej kształtowały się zasadniczo w linii z rynkiem, przy wsparciu nowych modeli, takich jak Tiguan. Łącznie 680 200 klientów odebrało pojazdy marek należących do Grupy, o 4 procent mniej niż w analogicznym okresie ubiegłego roku. Na kluczowym rynku USA dostawy spadły o 7,8 procent w wymagającym otoczeniu, charakteryzującym się sytuacją celną oraz zmianami w regulacjach.
Ameryka Południowa
Grupa Volkswagen dostarczyła w regionie 502 500 pojazdów, co oznacza wzrost o 4,3 procent w porównaniu z rokiem poprzednim. Na kluczowym rynku Brazylii wzrost wyniósł 12,3 procent.
Azja i Pacyfik
Dostawy spadły o 27,9 procent w porównaniu z analogicznym okresem ubiegłego roku, do 1 591 300 sztuk. Grupa Volkswagen nie zdołała uniknąć znaczącego spadku całego rynku chińskiego, zwłaszcza w segmencie pojazdów z silnikami spalinowymi, i odnotowała zmniejszenie dostaw o 30,2 procent.
Najlepiej sprzedające się modele elektryczne (BEV)
| Škoda Elroq | 92 200 |
| Volkswagen ID.4/ID.5 | 81 900 |
| Škoda Enyaq (w tym Coupé) | 72 700 |
| Volkswagen ID.3 | 61 100 |
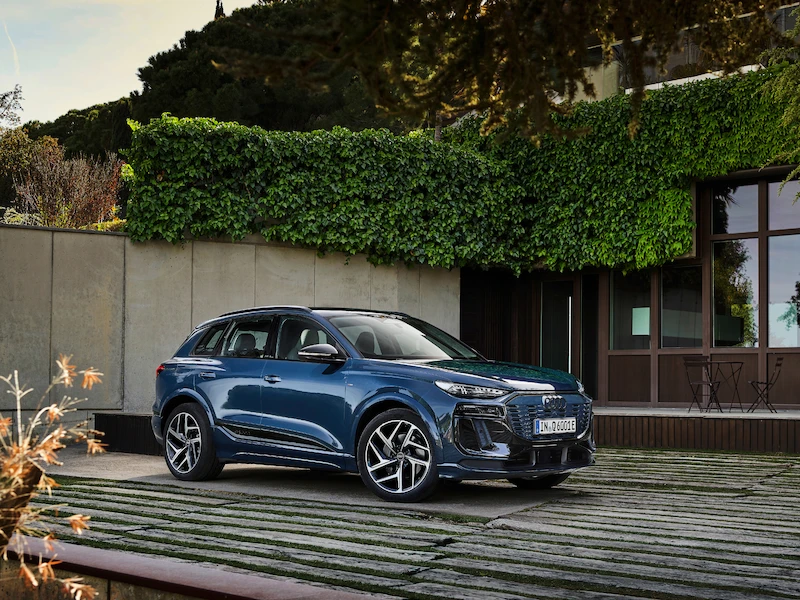
| Audi Q6 e-tron (SUV/Sportback) | 50 400 |
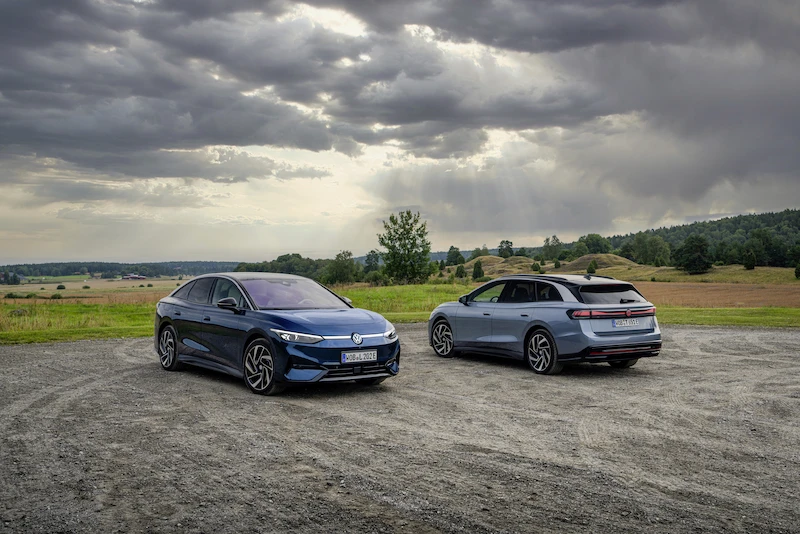
| Volkswagen ID.7 (w tym Tourer) | 47 500 |
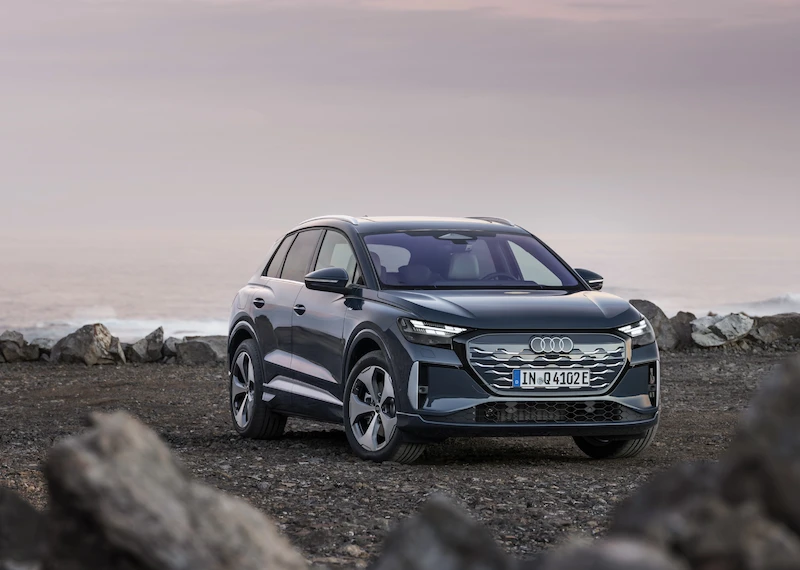
| Audi Q4 e-tron (SUV/Sportback) | 47 000 |
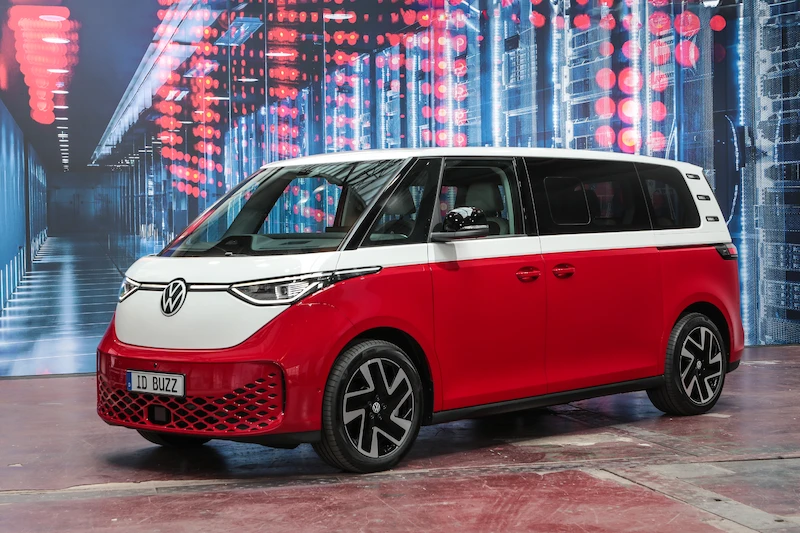
| Volkswagen ID. Buzz (w tym Cargo) | 42 000 |
| CUPRA Born | 29 000 |
| Audi A6 e-tron (Avant/Sportback) | 27 600 |
1) UE27 + Norwegia + Islandia + Zjednoczone Królestwo + Szwajcaria
2) Volkswagen ID. Cross: zużycie energii w cyklu mieszanym 16,9–14,3 kWh/100 km, emisja CO₂ w cyklu mieszanym 0 g/km, klasa CO₂ A
Dostawy pojazdów Grupy Volkswagen – wszystkie typy napędów
Dostawy do klientów (rynki) |
kwiecień-czerwiec 2026 |
kwiecień-czerwiec 2025 |
Zmiana (%) |
styczeń-czerwiec 2026 |
styczeń-czerwiec 2025 |
Zmiana (%) |
| Europa Zachodnia |
780,000 |
802,900 |
-2.8 |
2,528,400 |
2,501,500 |
+1.1 |
| Europa Środkowa i Wschodnia |
135,000 |
133,100 |
+1.4 |
427,600 |
406,200 |
+5.3 |
| Ameryka Północna |
232,700 |
246,900 |
-5.8 |
680,200 |
708,800 |
-4.0 |
| Ameryka Południowa |
175,300 |
179,700 |
-2.4 |
502,500 |
481,800 |
+4.3 |
| Chiny |
405,800 |
660,300 |
-38.5 |
1,378,800 |
1,974,000 |
-30.2 |
| Reszta rejonu Azji i Pacyfiku |
67,200 |
76,800 |
-12.4 |
212,500 |
233,900 |
-9.1 |
| Bliski Wschód/Afryka |
89,300 |
99,300 |
-10.0 |
281,000 |
298,100 |
-5.7 |
Świat |
1,885,300 |
2,198,900 |
-14.3 |
6,011,000 |
6,604,300 |
-9.0 |
Dostawy do klientów (marki) |
styczeń-marzec 2026 |
styczeń-marzec 2025 |
Zmiana (%) |
styczeń-czerwiec 2026 |
styczeń-czerwiec 2025 |
Zmiana (%) |
Brand Group Core |
1,430,900 |
1,664,300 |
-14.0 |
4,546,000 |
4,976,000 |
-8.6 |
| Volkswagen Samochody Osobowe |
946,600 |
1,172,300 |
-19.3 |
3,014,000 |
3,492,600 |
-13.7 |
| Škoda |
256,700 |
256,300 |
+0.2 |
812,400 |
765,700 |
+6.1 |
| SEAT/CUPRA |
133,700 |
136,900 |
-2.3 |
433,400 |
439,500 |
-1.4 |
| Volkswagen Samochody Dostawcze |
94,000 |
98,800 |
-4.9 |
286,100 |
278,200 |
+2.8 |
Brand Group Progressive |
319,200 |
397,100 |
-19.6 |
1,056,100 |
1,191,100 |
-11.3 |
| Audi |
314,900 |
392,200 |
-19.7 |
1,042,200 |
1,175,800 |
-11.4 |
| Bentley |
1,800 |
2,400 |
-25.5 |
6,000 |
7,200 |
-17.5 |
| Lamborghini |
2,600 |
2,500 |
+4.1 |
8,000 |
8,100 |
-1.9 |
Brand Group Sport Luxury |
56,200 |
66,100 |
-15.0 |
178,500 |
212,500 |
-16.0 |
| Porsche |
56,200 |
66,100 |
-15.0 |
178,500 |
212,500 |
-16.0 |
Brand GroupTrucks / TRATON |
78,900 |
71,500 |
+10.5 |
230,400 |
224,600 |
+2.6 |
| MAN |
22,100 |
21,500 |
+2.6 |
69,300 |
68,400 |
+1.4 |
| Volkswagen Truck & Bus |
24,500 |
24,600 |
-0.7 |
75,400 |
71,700 |
+5.2 |
| Scania |
19,900 |
13,400 |
+48.3 |
49,400 |
48,000 |
+3.1 |
| International |
12,500 |
11,900 |
+5.2 |
36,300 |
36,600 |
-0.9 |
Grupa Volkswagen (łącznie) |
1,885,300 |
2,198,900 |
-14.3 |
6,011,000 |
6,604,300 |
-9.0 |
Dostawy pojazdów Grupy Volkswagen – samochody elektryczne (BEV)
Dostawy do klientów (rynki) |
styczeń-marzec 2026 |
styczeń-marzec 2025 |
Zmiana (%) |
styczeń-czerwiec 2026 |
styczeń-czerwiec 2025 |
Zmiana (%) |
| Europa |
209,100 |
174,800 |
+19.6 |
586,100 |
522,700 |
+12.1 |
| USA |
5,100 |
37,400 |
-86.4 |
14,900 |
68,700 |
-78.4 |
| Chiny |
18,000 |
25,800 |
-30.1 |
48,900 |
85,100 |
-42.5 |
| Pozostałe kraje |
8,100 |
14,100 |
-43.0 |
28,800 |
41,100 |
-30.0 |
Świat |
240,200 |
252,100 |
-4.7 |
678,700 |
717,700 |
-5.4 |
Dostawy do klientów (marki) |
styczeń-marzec 2026 |
styczeń-marzec 2025 |
Zmiana (%) |
styczeń-czerwiec 2026 |
styczeń-czerwiec 2025 |
Zmiana (%) |
Brand Group Core |
175,700 |
174,600 |
+0.6 |
493,600 |
503,300 |
-1.9 |
| Volkswagen Samochody Osobowe |
73,900 |
95,200 |
-22.4 |
212,200 |
287,900 |
-26.3 |
| Škoda |
59,300 |
45,600 |
+30.0 |
167,400 |
118,500 |
+41.3 |
| SEAT/CUPRA |
24,800 |
19,800 |
+25.5 |
65,100 |
57,300 |
+13.5 |
| Volkswagen Samochody Dostawcze |
17,700 |
14,100 |
+25.9 |
48,800 |
39,600 |
+23.4 |
Brand Group Progressive |
48,700 |
62,000 |
-21.5 |
143,700 |
163,400 |
-12.0 |
| Audi |
48,700 |
62,000 |
-21.5 |
143,700 |
163,400 |
-12.0 |
| Bentley |
- |
- |
- |
- |
- |
- |
| Lamborghini |
- |
- |
- |
- |
- |
- |
Brand Group Sport Luxury |
15,100 |
14,700 |
+2.5 |
38,700 |
48,900 |
-20.8 |
| Porsche |
15,100 |
14,700 |
+2.5 |
38,700 |
48,900 |
-20.8 |
Brand GroupTrucks / TRATON |
800 |
800 |
-4.9 |
2,700 |
2,100 |
+29.2 |
| MAN |
250 |
160 |
+55.3 |
640 |
380 |
+68.9 |
| Volkswagen Truck & Bus |
380 |
290 |
+32.3 |
1,480 |
1,090 |
+35.5 |
| Scania |
100 |
360 |
-72.2 |
490 |
540 |
-8.3 |
| International |
50 |
10 |
+487.5 |
50 |
60 |
-3.6 |
Grupa Volkswagen (łącznie) |
240,200 |
252,100 |
-4.7 |
678,700 |
717,700 |
-5.4 |